Un virement provenant d’une plateforme crypto déclenche des questions de votre banque : comment reconstruire le flux ?

48 730 € viennent d’apparaître sur le compte bancaire de votre entreprise. Le virement provient d’une plateforme crypto. Vous savez qu’il correspond à des stablecoins convertis en euros, mais plusieurs opérations ont pu intervenir entre leur réception initiale et le crédit bancaire : transferts entre wallets, dépôt sur la plateforme, conversion, frais et retrait.
Cette fois, le point de départ n’est pas la facture, le wallet ou la blockchain. C’est le montant que la banque voit. L’objectif consiste à partir de ce crédit bancaire et à remonter, étape par étape, jusqu’à l’opération économique qui l’a produit.
1. Figez d’abord le mouvement bancaire à expliquer
Isolez précisément le crédit concerné : date de valeur, montant exact, émetteur, référence du virement et compte destinataire. À ce stade, ne cherchez pas à expliquer toute l’activité stablecoin de l’entreprise : vous cherchez une opération déterminée.
En France, certaines opérations particulièrement complexes, inhabituellement élevées ou sans justification économique apparente peuvent conduire les établissements assujettis à effectuer un examen renforcé et à rechercher notamment l’origine et la destination des fonds. Cela ne signifie pas qu’un virement provenant d’une plateforme crypto entraîne automatiquement un tel examen.
2. Retrouvez le retrait qui a produit ce virement
Ouvrez l’historique du prestataire utilisé et recherchez le retrait fiat susceptible de correspondre au montant reçu. Ne recherchez pas uniquement une égalité parfaite : des frais, commissions ou regroupements de plusieurs opérations peuvent expliquer un écart.
Exemple illustratif : retrait plateforme 48 750 € → frais 20 € → montant bancaire 48 730 €. L’objectif est d’établir la première correspondance : RETRAIT PLATEFORME → VIREMENT → CRÉDIT BANCAIRE.

3. Remontez du retrait à la conversion
Déterminez d’où provenait le solde en euros retiré. Retrouvez la ou les conversions correspondantes. Les différences peuvent provenir du prix d’exécution, du spread, des commissions, des frais de retrait ou de l’agrégation de plusieurs opérations. La bonne question n’est pas « les montants sont-ils identiques ? », mais « puis-je expliquer mathématiquement et documenter le passage de l’un à l’autre ? »
4. Retrouvez les stablecoins qui ont alimenté la conversion
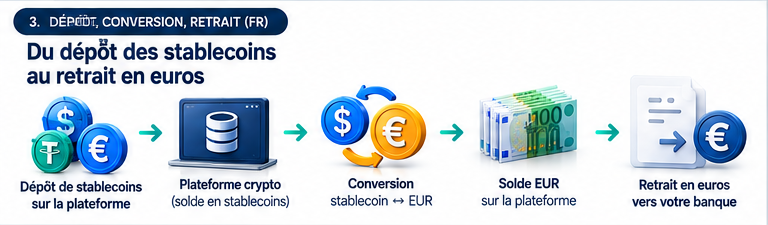
Documentez le stablecoin, le réseau, la quantité, la date et l’heure, le hash de transaction et l’adresse d’origine. Vous obtenez alors la chaîne DÉPÔT CRYPTO → CONVERSION → RETRAIT → BANQUE.
5. Si le wallet d’origine n’est pas le premier wallet, continuez à remonter
Un parcours Wallet A → Wallet B → plateforme → EUR → banque peut contenir un simple transfert entre wallets contrôlés par la même entreprise ou un mouvement entre entités différentes. Avant de qualifier le mouvement, déterminez qui contrôle chaque wallet et vérifiez qu’aucun saut de la chaîne n’est inexpliqué.
6. Arrêtez de remonter lorsque vous retrouvez l’événement économique
Le point d’arrivée peut être une facture client, une acquisition de stablecoins, un financement, un remboursement, un transfert intragroupe ou une autre opération économique documentée. Le crédit bancaire retrouve alors son origine économique.

7. Faites maintenant le trajet dans l’autre sens
Une fois l’origine retrouvée, repartez dans le sens chronologique : OPÉRATION ÉCONOMIQUE → WALLET(S) → TRANSFERT(S) → PLATEFORME → CONVERSION → RETRAIT → BANQUE → COMPTABILITÉ. Contrôlez les montants, les dates, les acteurs et la cohérence comptable.

8. Construisez une table de reconstruction
Au lieu de transmettre une succession de captures d’écran, organisez l’investigation dans une table qui permet à un tiers de suivre le flux et de comprendre comment les pièces se raccordent.
Étape | Date | Montant / quantité | Référence | Preuve |
Opération économique | J0 | 50 000 € | Facture X | Facture / contrat |
Réception stablecoin | J1 | … USDC | Tx 1 | Blockchain |
Dépôt plateforme | J3 | … USDC | Deposit ID | Relevé plateforme |
Conversion | J3 | … € | Trade ID | Historique |
Retrait | J4 | … € | Withdrawal ID | Plateforme |
Banque | J5 | 48 730 € | Réf. bancaire | Relevé bancaire |
Comptabilité | J5 | … € | Écriture X | Grand livre |
Cette table est une méthode BECTRA de reconstruction documentaire. Elle ne constitue pas un formulaire réglementaire.
9. Un écart n’est pas nécessairement une anomalie
Un écart entre la quantité de stablecoins déposée et le montant finalement crédité en banque ne signifie pas automatiquement qu’il manque des fonds. Il faut reconstruire ses composantes : conversion, prix d’exécution, spread éventuel, commissions, frais de retrait et autres coûts documentés. Une différence devient problématique lorsqu’elle reste inexpliquée, pas simplement parce qu’elle existe.
10. Vérifiez le prestataire qui apparaît dans la chaîne
L’identification du prestataire ne prouve pas l’origine économique des fonds, mais documente l’infrastructure par laquelle le flux est passé. Dans le contexte européen et français, vérifiez le statut réglementaire applicable au prestataire et, lorsque le flux implique une adresse auto-hébergée, distinguez bien les obligations du prestataire de celles de l’entreprise cliente.
La méthode à retenir
Lorsque la question part d’un virement bancaire déjà reçu, remontez le flux : BANQUE ← RETRAIT ← CONVERSION ← DÉPÔT ← WALLET(S) ← OPÉRATION ÉCONOMIQUE. Puis reparcourez-le dans le sens normal jusqu’à la comptabilité. Le premier trajet retrouve l’origine ; le second teste la cohérence de la reconstruction.
Pour aller plus loin
Sources
Code monétaire et financier, art. L.561-10-2 ; AMF, régime MiCA et fin de la période transitoire française ; règlement (UE) 2023/1113 ; orientations de l’EBA relatives aux transferts de fonds et de crypto-actifs.


Commentaires