BECTRA SACF — Stablecoin Accounting & Control Framework

Dernière mise à jour : 12 sept.
RESEARCH & INTELLIGENCE • FRAMEWORK 2026
Le SACF propose une méthode en sept piliers pour les entreprises qui utilisent des stablecoins en paiement, en trésorerie ou dans leurs opérations transfrontalières. L’objectif est de relier le traitement comptable aux éléments de preuve nécessaires pour établir les droits, le contrôle et le rapprochement des positions.
LE POINT DE DÉPART EST LA POSITION ELLE-MÊME — Avant d’enregistrer un solde, l’entreprise doit pouvoir identifier le token, les droits qui lui sont attachés, l’entité qui contrôle le wallet ou le compte et le chemin permettant de relier la position on-chain aux comptes.

Une position en stablecoin ne relève pas uniquement du paiement. Selon le mode d’émission du token et l’usage qui en est fait, l’entreprise peut devoir traiter des questions de qualification comptable, d’évaluation, de droits juridiques, de conservation, de contrôle des accès et d’information financière.
PRINCIPE SACF — Établir les faits et réunir les justificatifs avant de déterminer le traitement comptable.
Pourquoi les stablecoins nécessitent une analyse spécifique
Deux tokens qui visent tous deux une valeur de 1 dollar peuvent néanmoins exposer l’entreprise à des situations très différentes. L’émetteur concerné, les modalités de remboursement, l’organisation des réserves, le statut réglementaire, les réseaux disponibles, les contrôles du smart contract, le mode de conservation et les voies de conversion peuvent varier sensiblement.
L’analyse comptable commence donc par une description précise de la position : ce que détient l’entreprise, l’usage prévu, les droits qu’elle peut exercer et la manière dont la position est contrôlée et justifiée.

Les sept piliers du SACF
01 — CLASSIFICATION
L’analyse commence par l’identification du stablecoin, de l’émetteur, de l’entité juridique concernée, des réseaux et smart contracts utilisés, des droits attachés au token, des conditions de remboursement, de la monnaie de référence, du mécanisme de stabilisation et de la qualification réglementaire applicable.
02 — FINALITÉ & EXPOSITION
L’entreprise doit documenter la raison pour laquelle elle détient le token et l’exposition qui en découle. Un solde destiné aux paiements, une position de trésorerie, un collatéral ou une position de négociation ne correspondent pas au même usage économique et ne doivent pas être analysés de la même manière.
03 — COMPTABILISATION & ÉVALUATION
Une fois la position caractérisée, l’analyse porte sur sa comptabilisation, sa catégorie, sa valeur d’entrée, son évaluation ultérieure, sa présentation et les informations à fournir au regard du référentiel applicable.
04 — PROPRIÉTÉ & PREUVES
Un solde comptabilisé doit être étayé par des éléments permettant d’en établir l’existence et la maîtrise. L’entreprise doit pouvoir relier l’entité juridique au wallet ou au compte de conservation concerné, démontrer les droits de contrôle applicables et rapprocher la position observable des enregistrements comptables.
05 — CONTREPARTIES & INFRASTRUCTURE
L’analyse identifie également les dépendances susceptibles d’affecter l’accès à la position ou sa conversion : émetteur, mécanisme de remboursement, structure des réserves, prestataire de conservation, plateformes utilisées, réseaux blockchain et solutions de remplacement en cas d’indisponibilité d’un canal.
06 — GOUVERNANCE & CONTRÔLE
Le dispositif de contrôle doit préciser qui peut initier, approuver et exécuter un mouvement. Gestion des clés, MPC ou multisignatures, séparation des fonctions, limites, listes d’adresses autorisées, contrôles de réseau et d’adresse, sauvegardes, procédures de récupération et gestion des incidents font partie de cette analyse.
07 — RAPPROCHEMENT & REPORTING
Pour une transaction significative, la piste d’audit doit permettre de passer du wallet ou du relevé du prestataire de conservation à l’opération économique, à la pièce justificative, à l’écriture comptable, au grand livre puis aux états financiers.

Questions réglementaires et fiscales
MiCA • statut des prestataires • AML/CFT • sanctions • règles de transfert • fiscalité • TVA • obligations documentaires
Ces sujets ne sont pas périphériques à l’analyse comptable. Une contrainte réglementaire ou fiscale peut modifier la qualification du token, les conditions de sa détention, son usage ou la documentation exigée, et influer ainsi sur la conclusion comptable.

Le contexte comptable français en 2026
L’Autorité des normes comptables a adopté le 9 janvier 2026 les règlements ANC n° 2026-01 et n° 2026-02 relatifs aux crypto-actifs. Le règlement n° 2026-01 concerne les entreprises relevant du Plan comptable général ; le règlement n° 2026-02 vise le secteur bancaire. Ces règlements ont été homologués par arrêté du 12 août 2026, publié au Journal officiel le 3 septembre 2026. Le règlement ANC n° 2026-01 s’applique obligatoirement aux exercices ouverts à compter du 1er janvier 2027 et peut être appliqué par anticipation dans les conditions prévues par son article 6.
Le règlement ANC n° 2026-01 montre également pourquoi l’analyse ne peut pas se limiter à l’écriture comptable. Selon les faits, le traitement peut dépendre des droits représentés par le crypto-actif et de la manière dont l’entité entend l’utiliser. Le SACF couvre un champ plus large lié à l’utilisation des stablecoins par l’entreprise et n’a pas vocation à reproduire le règlement.
Questions auxquelles la documentation doit répondre
Quel stablecoin est détenu ? Quelle entité, le cas échéant, doit à l’entreprise un droit au remboursement ou un autre droit contractuel ? Ce droit peut-il être exercé en pratique ? À quel usage économique répond la position ? Quelle est l’exposition maximale ? Qui peut déplacer les actifs ? Quels éléments relient le solde à l’entreprise ? Chaque transaction significative peut-elle être rapprochée de l’opération économique et de l’écriture comptable correspondantes ?

La chaîne de contrôle d’une position en stablecoin
L’accès à une position en stablecoin dépend de plusieurs éléments : l’émetteur et le processus de remboursement, les réserves, la blockchain, le dispositif de conservation, les contrôles de transaction et le traitement comptable. Une défaillance sur l’un de ces points peut affecter la disponibilité des fonds, leur conversion, la preuve de propriété ou la fiabilité des soldes publiés.

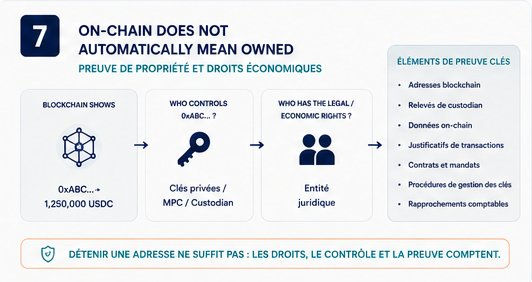
Un solde on-chain ne constitue pas une preuve de propriété
La blockchain peut montrer le solde détenu à une adresse. Elle n’identifie pas, à elle seule, l’entité juridique qui contrôle cette adresse, n’établit pas les droits économiques correspondants et ne confirme pas que le solde a été correctement comptabilisé. Le rapprochement doit donc établir la continuité entre la position observée on-chain, le contrôle effectif du wallet, les droits de l’entreprise et le solde enregistré.
Périmètre et limites
Le BECTRA SACF est un cadre de recherche et de structuration. Il ne constitue ni une norme comptable ni une norme d’audit, ne détermine pas automatiquement la qualification juridique d’un stablecoin et ne vaut pas avis fiscal. Lorsqu’un jugement professionnel ou une opinion relevant d’un professionnel habilité est requis, le SACF ne s’y substitue pas.

Publications et outils SACF à venir
Le SACF se déploie à travers sept publications complémentaires, chacune consacrée à un pilier du framework et reliée aux autres dimensions de l’analyse.

Sources
Autorité des normes comptables — Règlements ANC n° 2026-01 et n° 2026-02 du 9 janvier 2026.
Autorité des normes comptables — 14èmes États généraux de la recherche comptable, 10 avril 2026, « Les crypto-actifs : actualité, enjeux et normalisation ».
Règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs (MiCA).


Commentaires